蔡東豪及丘亦生多次寫過,中國政府把GPD看得太重,盲目追求大額投資和增長率。地方政府不斷補貼缺乏盈利能力及生產力的企業,以致出現嚴重產能過剩,扭曲了市場運作。道理顯而易見,但有違市場定律的補貼依舊存在。我能理解補貼大型央企的戰略意義,但為什麼地方政府不願放棄小規模的『雞肋』地方企業?最近,我跟負責研究內地A股市場的分析員討論到威華股份及昌九生化重組案,想到一個非主流的原因。
企業如果想在資本市場集資,第一步是上市。如果企業想走捷徑盡快上市,最常見的就是透過『借殼』上市。借殼上市操作簡單:非上市公司只需要買下一家上市公司的控股股權,賣掉原有業務,再注入非上市公司的資產,即可把非上市業務轉變成上市公司的一部分。因此,借殼上市的重點就是購得上市公司地位,這稱之為『殼』。在香港,不計及原有業務的價值,單單殼價便值3億元。最近香港多了很多集資額低於1億元的IPO,計及高昂的中介及專業費用、公司大量人力物力後,這類IPO可能並不划算。我認為這類IPO有很大程度是懂得財技的商人在『種殼』,過一段時間後就會賣殼套現。
中證監剛剛才取消暫停超過一年的A股IPO。過去一年多,不論公司大小實力怎樣,一律不能透過正式程序在A股市場上市。要在境內上市集資的唯一途徑就是通過借殼上市。因供求不衡,我的朋友告知,A股的殼價已經超過4億港元,靚殼甚至叫價到6億,遠遠高於香港的3億元。單單上市地位就值那麼多錢,所以很多企業都希望保住上市地位,他朝做到『金蟬蛻殼』就可以大賺一筆。對於地方政府,上市的地方企業就是個金礦。
眾所周知,國企缺乏競爭力,虧錢是平常事。惟A股市場有所謂ST (Special Treatment,特別處理)的退市機制。如連年虧損,公司會被標籤*ST,更有可能會被除牌。大路的做法是重組及改革。但重組及改革除了牽涉裁員、革職、有損既得利益層及和諧等常見問題外,有更深層問題。 賺錢的資產才賣得好價錢。所以,已經上市的地方企業一般是比較有經濟效益的項目,很難在原有的領導及國資委的監管下做得更好。用同情的了解去看這事,重組及改革需時長、風險高、操作複雜,要保飯碗的公務員很難做這樣對自己沒有好處的決定。
要保住ST地企的上市地位,又不用重組及改革,最簡單就是地方政府補底:蝕多少就補多少,補到賺為止。這樣,用有限的錢就可以保住數億元的『殼』,可以保住小金礦避免除牌。在買賣殼的途中,有大量內幕消息,有大量油水。如果重組賣殼成功,誰會管民營企業廠家的痛?
http://www.facebook.com/centralmonkey/
2014年2月12日星期三

2014年2月8日星期六
龔耀輝的語言偽術
會計師公會的審計改革諮詢期已經結束。本來我想,在政府進行公眾諮詢前可以把改革一事暫時放下。不過,早前看完龔耀輝在信報的《A餐犬決還是B餐10年》後,按耐不住要回應,亦順道戳破之前龔《FRC的語言偽術》、《三個字:睇唔過眼賤骨頭》及《見棺材還未流眼淚》的盲點。
要瞎說,很容易,但每點戳破就要花一點時間。道理亦不是一兩篇文章能說明白。
龔耀輝指他「從不認為會計專業的利益會同公眾利益有衝突」。這是漂亮的說法,不過肯定與事實不符。審計業在本質上就跟客戶及公眾有利益衝突 - 核數師要審計客戶的帳目,但又要從客戶收取審計費用。更甚者,會計師樓更會提供一站式的商業服務,包括稅務、風險及諮詢顧問服務。雖說十多年來審計業的監管要求提高了不少,而且各會計師樓的內部監管亦有提升,但審計業在本質上的利益衝突依然存在。
因為審計業本質上的利益衝突,所以核數師的獨立性非常重要。如我在《主場新聞》上寫過,核數師不單只要有獨立的心態(independence of mind),表面上亦要做到予人獨立之感(independence in appearance)。核數師獨立性有多重要,本身沒有任何爭議性可言。
在《A餐犬決還是B餐10年》裡面,龔耀輝用北韓的「犬決」來形容證監會的執法。這比喻是否過分誇張,譁眾取寵,閣下自己判斷。不過,上海地產這複雜的案件來否定胡定旭案拖太長及有予人不公之感,就肯定不恰當。
胡定旭案情非常簡單[1],就是胡定旭收兩家茶禮,並人贓並獲:他一方面負責審計,另一方面,負責管理客戶的帳目,違反核數師獨立性這重要的原則,違反了會計師的專業守則。這件事本來是小菜一碟。我肯定正在考會計師專業試的同學亦能判斷胡定旭違反了守則。我真不明白,為甚麼事情拖那麼久,拖至胡定旭退休才能解決?我不明白,為甚麼龔耀輝依然可以用該案來說明香港有法治?
例如,小偷在便利店偷了錢,人贓並獲,被當場逮捕。案情並無爭議,理應簡單。不過,因為要防止「犬決」,所以要查十多年。十多年來,小偷本人完全沒事,過著正常的生活,依舊出入該便利店。有沒有再偷錢,沒有人知道,反正沒有人捉到。當然,便利店的損失亦要十多年後,事情水落石出之後在算吧。喔,如果你是便利店的東主,被偷巨額金錢,又有資金壓力,那就祝你好運了。複雜及嚴重的案件,可能需要多點時間搜證,但小偷偷錢,人贓並獲一類的案件…?
我之前亦有問過,為甚麼查一件簡單的案要用十年?這是否因為紀律委員會是冇牙老虎,或是資源不足?想深一層,紀律委員會的營運不單只不獨立,更沒有獨立的財政來源。我不知會計師公會在控制紀律委員會的財政上有多大的權利。但,如果我要廢紀律委員會武功,最容易就是陰乾委員會及其支援部門的資源。又低調,又有效。沒有人,沒有錢,怎樣跟四大鬥?結果就是要拖一拖。這點,龔耀輝在《三個字:睇唔過眼賤骨頭》說過:
「其實搞最耐的,都是四大的案件。其他細行中行或個人會計師,非常快手搞掂整個紀律過程,皆因他們沒有大量資源同公會法律大戰。自古以來,人類都有捨難取易的天性,欺善怕惡,恃勢凌人,無處不在。」
如紀律委員會沒有資源監管會計師樓,那還有理由說這是有效的監管架構嗎?不過,龔在《見棺材還未流眼淚?》中又說「香港會計師所謂自我監管,只要有獨立團體金睛火眼實,照道理一樣可以符合國際要求。」
[2] Report on Independent Audit Oversight, Deloitte , Financial Reporting Council, September 2013. http://www.frc.org.hk/pdf_20131010/FRC%20Eng.pdf
原載在 Education Post: 龔耀輝的語言偽術 及龔耀輝的語言偽術 - 防止「犬決」?
要瞎說,很容易,但每點戳破就要花一點時間。道理亦不是一兩篇文章能說明白。
龔耀輝指他「從不認為會計專業的利益會同公眾利益有衝突」。這是漂亮的說法,不過肯定與事實不符。審計業在本質上就跟客戶及公眾有利益衝突 - 核數師要審計客戶的帳目,但又要從客戶收取審計費用。更甚者,會計師樓更會提供一站式的商業服務,包括稅務、風險及諮詢顧問服務。雖說十多年來審計業的監管要求提高了不少,而且各會計師樓的內部監管亦有提升,但審計業在本質上的利益衝突依然存在。
因為審計業本質上的利益衝突,所以核數師的獨立性非常重要。如我在《主場新聞》上寫過,核數師不單只要有獨立的心態(independence of mind),表面上亦要做到予人獨立之感(independence in appearance)。核數師獨立性有多重要,本身沒有任何爭議性可言。
在《A餐犬決還是B餐10年》裡面,龔耀輝用北韓的「犬決」來形容證監會的執法。這比喻是否過分誇張,譁眾取寵,閣下自己判斷。不過,上海地產這複雜的案件來否定胡定旭案拖太長及有予人不公之感,就肯定不恰當。
胡定旭案情非常簡單[1],就是胡定旭收兩家茶禮,並人贓並獲:他一方面負責審計,另一方面,負責管理客戶的帳目,違反核數師獨立性這重要的原則,違反了會計師的專業守則。這件事本來是小菜一碟。我肯定正在考會計師專業試的同學亦能判斷胡定旭違反了守則。我真不明白,為甚麼事情拖那麼久,拖至胡定旭退休才能解決?我不明白,為甚麼龔耀輝依然可以用該案來說明香港有法治?
例如,小偷在便利店偷了錢,人贓並獲,被當場逮捕。案情並無爭議,理應簡單。不過,因為要防止「犬決」,所以要查十多年。十多年來,小偷本人完全沒事,過著正常的生活,依舊出入該便利店。有沒有再偷錢,沒有人知道,反正沒有人捉到。當然,便利店的損失亦要十多年後,事情水落石出之後在算吧。喔,如果你是便利店的東主,被偷巨額金錢,又有資金壓力,那就祝你好運了。複雜及嚴重的案件,可能需要多點時間搜證,但小偷偷錢,人贓並獲一類的案件…?
我之前亦有問過,為甚麼查一件簡單的案要用十年?這是否因為紀律委員會是冇牙老虎,或是資源不足?想深一層,紀律委員會的營運不單只不獨立,更沒有獨立的財政來源。我不知會計師公會在控制紀律委員會的財政上有多大的權利。但,如果我要廢紀律委員會武功,最容易就是陰乾委員會及其支援部門的資源。又低調,又有效。沒有人,沒有錢,怎樣跟四大鬥?結果就是要拖一拖。這點,龔耀輝在《三個字:睇唔過眼賤骨頭》說過:
「其實搞最耐的,都是四大的案件。其他細行中行或個人會計師,非常快手搞掂整個紀律過程,皆因他們沒有大量資源同公會法律大戰。自古以來,人類都有捨難取易的天性,欺善怕惡,恃勢凌人,無處不在。」
如紀律委員會沒有資源監管會計師樓,那還有理由說這是有效的監管架構嗎?不過,龔在《見棺材還未流眼淚?》中又說「香港會計師所謂自我監管,只要有獨立團體金睛火眼實,照道理一樣可以符合國際要求。」
我想龔耀輝可能比較忙,沒有時間看完整份審計改革顧問報告[2]。報告清楚指出,會計師公會的財政來源未能符合國際標準,因此有機會引致公會受到審計師及會計師樓不當的影響。這正正說中了胡定旭案不能服眾的原因。
拖一拖有效嗎?再想一想,誰可以簽審計報告?合夥人。非常保守地算,四大的合夥人一年平均賺一千至一千五萬,十年即一億至1.5億。我們對操守有問題的會計師合夥人,十年才出手,十年才釘牌,拿著一億退休。撐這樣的監管制度,龔耀輝,你是否在搞笑?
上海地產案的來龍去脈,是否「犬決」,下期再寫。
[1] 見會計師公會的新聞稿:http://www.hkicpa.org.hk/file/media/section8_communications/media_centre/pdf-pr/2013/dec/pr-1224-en.pdf
拖一拖有效嗎?再想一想,誰可以簽審計報告?合夥人。非常保守地算,四大的合夥人一年平均賺一千至一千五萬,十年即一億至1.5億。我們對操守有問題的會計師合夥人,十年才出手,十年才釘牌,拿著一億退休。撐這樣的監管制度,龔耀輝,你是否在搞笑?
上海地產案的來龍去脈,是否「犬決」,下期再寫。
[1] 見會計師公會的新聞稿:http://www.hkicpa.org.hk/file/media/section8_communications/media_centre/pdf-pr/2013/dec/pr-1224-en.pdf
[2] Report on Independent Audit Oversight, Deloitte , Financial Reporting Council, September 2013. http://www.frc.org.hk/pdf_20131010/FRC%20Eng.pdf
原載在 Education Post: 龔耀輝的語言偽術 及龔耀輝的語言偽術 - 防止「犬決」?
2014年2月6日星期四
投行炒房的厚利
大型投資銀行 (英文為Bulge bracket) 裡面有多個前線部門,包括投資銀行部門 (investment banking division)、私人銀行、資本市場、銷售及交易部門、研究部門、資產管理等。投資銀行部門簡稱投行部門 (IBD),又稱企業融資部門,Corporate Finance Department,主要負責上市、集資及併購。因為投行部門的工作性質都較為高調,在很多公眾眼中,投行部門就代表了投資銀行。所以很多人都以為投行部門就是投資銀行的主要業務。
但事實上,大型投行部門不但不是投資銀行最賺錢的業務,投行部門的盈利貢獻甚至只佔大型金融集團極細的比例。過去十年,投資銀行最賺錢的部門是銷售及交易部門內,俗稱「炒房」的自營交易部。在金融海嘯時,「炒房」虧損嚴重。從此,投行聲稱已慢慢結束「炒房」。儘管如此,改組後的銷售及交易部門繼續為投行賺取厚利。以去年為例,高盛的交易部門佔了全年總收入的47%。
雙反,香港本地證券商生意一直慘淡:經營成本不斷上升,但交易收費不斷下跌。結業、被收購的本地券商為數不少。奇怪的是,本地券商位處香港,北望神州,理論上受美國次貸、歐債危機影響最少 。投行面對大風大浪的國際金融市場,更嚴峻的經營環境,但成績比在身處在「會生金蛋的」香港交易所的本地券商表現好好多。究竟投行的交易部門是怎樣賺錢?
一般散戶買賣股票,透過經紀或網上平台也好,只要到價,港交所的對盤系統就會把買賣雙方的盤配對,只要交易數量對,即成交。因為交易量不大,數個散戶的買賣並不會影響市價。所以,散戶不需像大戶般,入貨擔心會扯高價位,出貨擔心引起拋售。有時,知名的投資者出貨更可能引起恐慌,令大戶的貨沒人接之餘,更可能會發生「人踩人」的慘劇。大戶不斷被市場盯著,要輕輕的來,輕輕的去,一點也不容易。這樣就為投資銀行提供了賺錢的機會。
如大戶要出貨,又容易找到買家的話,可以透過投行的「黑池」、高頻交易、亦可委託投資銀行找買家,進行「大宗交易」 (Block Trade)。這些「大宗交易」的買賣價及條款都是買賣雙方私下訂立,因此不會影響港交所的市價。問題是,如果大戶要錢唔要貨,在短時間內又找不到買家,那怎樣好呢?交易部門賺大錢的機會就來了!投行可以低於市價,用低成本把貨接下來,這樣帳面就已賺了一筆。只要個市未有大跌,之後小心賣,務求不要影響市價,就掂。這樣的交易每天在市場大量發生,為市場提供流動性,對交投量不大的市場非常重要。對投資銀行的代價是資本都會壓在收回來的貨上,銀行亦要承擔股價波動的風險。
問題是,如果個市大升,作為交易部門的主管的你,會否要求同事盡快清倉?抑或是,你希望同事慢慢賣,拖一時得一時,幫公司賺多點錢,自己賺多點bonus?又如果,賣唔切,市急跌,又怎樣?這就是金融改革的關鍵。
當美國前聯邦儲備局主席伏爾克雪茄伏 (Paul Volcker) 構想伏爾克規則 (Volcker Rule) 時,他的想法非常簡單:銀行不應該用股東及公眾的存款來賭來炒賣,因此要禁止銀行進行自營交易。大家都大概知道炒賣是甚麼,並不難理解。伏爾克規則最初的草稿亦很簡單,只有數頁紙。然而,要定義「炒賣」卻很難。如同光頭一樣,大家都知道光頭的人大概是怎樣,但要精確定義光頭卻很難:要有多少根頭髮、頭髮有多稀疏、髮線有多後才算禿頭?投行究竟是真的幫客戶接貨轉賣,還是炒賣?前者,有實際需要,要取替的話對金融市場影響極巨且深遠。後者難以定義。這是導致伏爾克規則終定稿有963頁,2826個附註,而且複雜到沒有人真的能看懂。亦因為文件太複雜,官員準備時間不足,伏爾克規則有不少有爭議的條文及漏洞。到了現在,伏爾克規則已沒有大殺傷力,不會對投行的業務、盈利有重大影響。華爾街的大行充分利用他們在華盛頓的影響力,又贏了一仗。
原載在 Education Post: 上集 - 投行炒房的厚利 及下集 - 投行炒房的厚利 - 黑池作業
2014年1月29日星期三
Beyond Business School Ranking
When I was first tapped as a peer mentor in college, I was cautioned not to give any advice lightly. Whatever you say may be well intended but, as the saying goes, the road to hell is paved with good intentions, so it is important to think very carefully about the person and the situation you are dealing with and not just come out with a few “standard” comments.
In recent years I have come to realise that much advice given by senior people is either reminiscent of the path they have taken or about enviable greener pastures they wish they had found. Worse still is to receive “off the shelf” advice which bears little direct relevance to the problem at hand. Good advice, like a business suit, is always bespoke, tailored to the recipient.
However, year after year, at least one type of “mass market” opinion is eagerly sought by students and not given the careful consideration it needs. I am alluding to university rankings, the ultimate form of arbitrary, one size fits all advice.
Rankings used to matter to me - a lot. Back in secondary school, I remember pondering over theTimes Good University Guide late at night. I did receive a life-transforming tertiary education, but as I later found out, a good educational experience and rankings have little in common. There may be a correlation, but most of the time it is a mere coincidence. No matter how multi-dimensional and objective a ranking system strives to be, it has to rely on a set of criteria established by “strangers”. While studying in England, l enjoyed my time to the full, but some of my classmates bitterly resented what they saw as overly expensive tuition fees, lack of programme flexibility - as compared to an US education – and the weather. Further, there is much more to a university education and one's later career development than measures like academic excellence, average post-graduation salaries, and costs. Intangibles, such as extra-curricular activities, friendships made and the alumni network can hardly be quantified, yet they often define one’s experience in taking a degree or MBA.
Warren Buffett’s story at Wharton/U Penn is very telling. The “sage of Omaha” left arguably the best undergraduate business school in the US for the little known University of Nebraska because of home-sickness. By the same token, Lee Kuan Yew, the father of Singapore, dropped out of the London School of Economics because he could not stomach the hustle and bustle of London. We may not all have the blessing of a second chance, but picking a university or a programme merely on its reputation - and not taking due account of all the other factors - is a hazardous undertaking.
Make no mistake: I agree there is some validity in the rankings. Nevertheless, there is only one thing that should matter – what you will get out of it. An MBA, in particular, is a serious investment of time and money, so instead of conveniently outsourcing your research to ranking agencies, do your homework. Visit the school. Talk to as many current students as you can. Reach out to alumni and gauge their opinion of the programme and the school. If possible, sit in on classes and see for yourself what the classroom experience is like. Find out which mode of study would suit you best. Check the career path of graduates, and see whether the school lives up to its promises.
Doing all this is never a waste of time. The effort will be worthwhile if you end up finding the course which is right for you in most respects and avoid the “wrong” one which might just happen to be ranked higher.
Originally posted on Education Post on 16 January, 2014
2014年1月22日星期三
2014索契冬季奧運會的廁所 - 認真就輸鳥
世界上哪一個奧運會是最昂貴的呢?原來當年破記錄的北京奧運會已被將於俄羅斯索契舉行的2014年冬季奧運會打破。誇張的是,冬季奧運會舉辦的項目遠遠比夏季奧運會少,而且訪客人數亦遠遠不如夏季奧運會。雖然奧運會舉辦單位會順便為當地修路建橋,不過,索契這個小地方,是否真的需要那麼多基建?而且,奧運會還沒開始,所以數字還有機會往上升。看圖 :

主辦單位不斷超支,但錢花在哪裡、值不值呢?今天在網上看到奧運會的廁所。笑鳥。
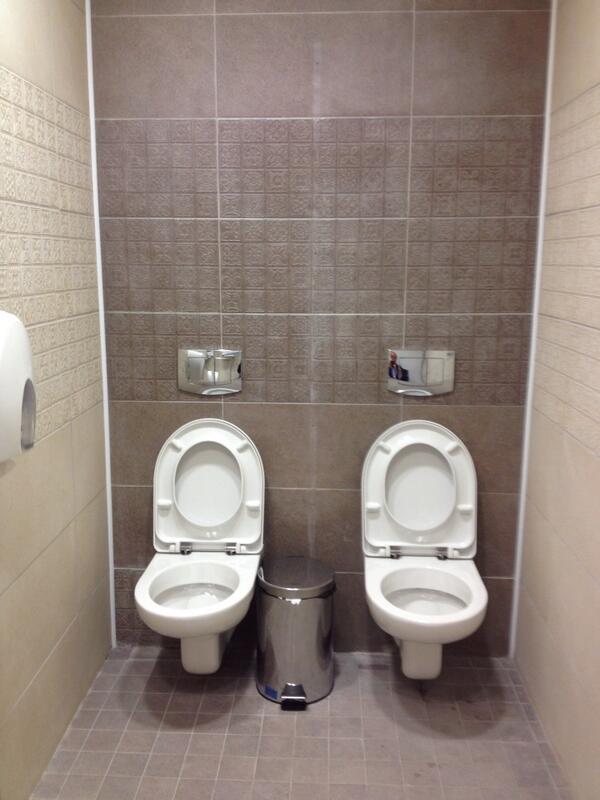 |
2014年索契冬季奧運會的雙廁,厲害!資料來源: Steve Rosenberg, Twitter |
這樣的規劃,做成浪費及超支根本是無可避免!而且,俄羅斯貪腐嚴重,有人是否中飽私囊就真是『木宰羊』了。
喔!!突然間想起,黃子華曾經在棟篤笑中講過,『呢個世界,乜野國家地域主權,其實同去廁所冇分別。如果人類可以習慣一齊用一個廁所,呢個世界就唔會打仗。』原來偉大的黃子華先生的名聲已經傳到俄羅斯!這個冬季奧運會及其廁所,充分體現了黃子華先生的世界和平哲學。原來索契奧運會的驚人成本,都是為世界和平而付出!喔,真偉大啊!
都怪我低B,之前錯怪了主辦單位。
伸延閱讀:
2014年1月2日星期四
證監會的痛腳
 |
| 高等法院法官薛偉成 |
念法律最痛苦,但最有效地『大』人的,就是用拉丁專有名詞。這些名詞十年都用不上,但寫文章就自然記起。Nemo iudex in causa sua, 意思為 no man shall be
a judge in his own cause ,判官與決策者不能為同一人[1]。薛偉成認為,獨立的檢控機關可對執法機關的權力『作出重要和必需的制衡』,因此對維護公正的法治精神至關重要。如發牌、監管、調查、檢控及紀律處分的權力集中在同一機構,而你又不幸地被釘住,那就基本上是官字n
個口,有理說不清了。香港有沒有這樣中央集權的機構?有。薛指證監會『具有廣泛強制權力的規管及調查機構,但同時具有檢控職能』,因而令人憂慮。而且,他在南華早報中指出,擁有多權合一,或會引致『判官與決策者為同一人』,因此要盡量避免。
當然,證監會不是省油的燈,立即發聲明回應薛偉成,指其檢控權為《證券及期貨條例》賦予之權力。聲明後加多一句,指自2007年起,證監會轉介刑事檢控科的個案並未有循公訴程序進行檢控。明眼人一看就知道所指為何。事實上,證監會表現的確出眾,過去數年大打小貓及老虎,保護公眾利益不遺餘力。但證監會的處事手法並不無爭議。如近期David
Webb評論匯豐Stockmax擲地有聲,為一例。在法治社會,我們不能單單依靠證監會的執法人員過人的能耐、操守和誠信去申張正義,因人皆有錯。相對人,我較相信一個健全的制度。合法並不代表合理。發牌、調查及紀律處分的權利集中在同一機構的確會令人憂慮。
會計師改革開宗名義參考證監會的監管模式。當中倡議的獨立監管機構 (Independent
Oversight Body, IOB) ,集發牌、監管、調查、審判(諮詢文件的執法條目下,a及c 項建議)及紀律處分權利於一身。證監會的監管模式有很多可取之處,成績有目共睹。但為何偏偏要抄證監會為人詬病的不足處!?另外,諮詢文件執法條目下,餘下的b項建議設獨立紀律委員會處理調查項目,但具體欠奉。不知這是完全獨立於IOB的委員會,還是像現有的安排,是名義上獨立的紀律委員會,但依附在IOB下?如是後者,那又跟香港交易所的上市委員會有什麼分別?那是十年前仙股事件的專家顧問報告,建議取締的安排!難道香港在監管上又要走回頭路?
港交所的上市委員會及上市科負責審批公司的上市申請。港交所本身為上市公司、牟利機構,當然希望多些公司上市,為股東多賺點錢。嗯,你記得阿里巴巴想透過那不知所謂的『合夥人』制度來港上市嗎?『合夥人』制度獲一致劣評,但你還記得誰在『一天晚上…輾轉反側』,在夜夢中醒來寫網誌,企圖為創新、科技公司開脫?他甚至提示要為多層股份架構(注:不是那不知所謂的『合夥人』制度)進行公眾諮詢?
[1] 經典案例見R v Bow Street Metropolitan Stipendiary Magistrate Ex
parte Pinochet Ugarte (No. 2) (1999).
4027
2013年對我來說是個里程碑。因事業上的轉變,餘瑕時間多了。對社會時事、財金新聞追貼了很多。之前一直未有想過會寫博客,如非蔡東豪的一系列ibanker,我亦不會的起心肝,開始每天扒格仔。我見身邊有不下數位朋友在《主場新聞》有專欄,所以膽粗粗寫了一個簡短的電郵給《主場》。很快就收到余家輝回覆,陳俊豪專欄隨即登場。第一個要多謝蔡東豪,第二個肯定是余家輝。
每次文章上載後,內心忐忑,不知會否因反應太差,文章是『被封筆』之作。在內地的中文及英文工作環境太久,中文書寫水平如江河日下。當初不知自己能堅持多久,到現在已習慣每週一到兩稿的寫作進度。打字快了。對每天要供稿的作家亦多了幾分敬重。
也有令人失落的時刻。例如,葉朗程寫《逗袋》,很受歡迎。看內容,原來,兜一大個圈,只係講他的小弟『比平均嘅人大』。Cher,唔通你自己係『Jedi』都唔知咩? 咁就一篇文,唔使做research, 唔使睇consultation paper,多快好省。唉,唔通我要轉型寫《主場風月》!?
算了吧。我份人怕羞,2014年,還是寫政經事吧。是不是『Jedi』,天知,地知,我知,她知,就夠了。
祝各位有個健康、快樂、豐盛的2014年!
http://www.facebook.com/centralmonkey/
訂閱:
文章 (Atom)